

Giảm 2% thuế giá trị gia tăng nhiều mặt hàng từ 1/7

Theo Nghị định:
1. Giảm thuế giá trị gia tăng đối với các nhóm hàng hóa, dịch vụ đang áp dụng mức thuế suất 10%, trừ nhóm hàng hóa, dịch vụ sau:
a) Viễn thông, hoạt động tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, kim loại và sản phẩm từ kim loại đúc sẵn, sản phẩm khai khoáng (không kể khai thác than), than cốc, dầu mỏ tinh chế, sản phẩm hoá chất. Chi tiết tại Phụ lục I ban hành kèm theo Nghị định này.
b) Sản phẩm hàng hóa và dịch vụ chịu thuế tiêu thụ đặc biệt. Chi tiết tại Phụ lục II ban hành kèm theo Nghị định này.
c) Công nghệ thông tin theo pháp luật về công nghệ thông tin. Chi tiết tại Phụ lục III ban hành kèm theo Nghị định này.
d) Việc giảm thuế giá trị gia tăng cho từng loại hàng hóa, dịch vụ quy định tại khoản 1 Điều này được áp dụng thống nhất tại các khâu nhập khẩu, sản xuất, gia công, kinh doanh thương mại.
Đối với mặt hàng than khai thác bán ra (bao gồm cả trường hợp than khai thác sau đó qua sàng tuyển, phân loại theo quy trình khép kín mới bán ra) thuộc đối tượng giảm thuế giá trị gia tăng.
Mặt hàng than thuộc Phụ lục I ban hành kèm theo Nghị định này, tại các khâu khác ngoài khâu khai thác bán ra không được giảm thuế giá trị gia tăng.
Các tổng công ty, tập đoàn kinh tế thực hiện quy trình khép kín mới bán ra cũng thuộc đối tượng giảm thuế giá trị gia tăng đối với mặt hàng than khai thác bán ra.
Trường hợp hàng hóa, dịch vụ nêu tại các Phụ lục I, II và III ban hành kèm theo Nghị định này thuộc đối tượng không chịu thuế giá trị gia tăng hoặc đối tượng chịu thuế giá trị gia tăng 5% theo quy định của Luật Thuế giá trị gia tăng thì thực hiện theo quy định của Luật Thuế giá trị gia tăng và không được giảm thuế giá trị gia tăng.
2. Mức giảm thuế giá trị gia tăng
a) Cơ sở kinh doanh tính thuế giá trị gia tăng theo phương pháp khấu trừ được áp dụng mức thuế suất thuế giá trị gia tăng 8% đối với hàng hóa, dịch vụ quy định tại khoản 1 Điều này.
b) Cơ sở kinh doanh (bao gồm cả hộ kinh doanh, cá nhân kinh doanh) tính thuế giá trị gia tăng theo phương pháp tỷ lệ % trên doanh thu được giảm 20% mức tỷ lệ % để tính thuế giá trị gia tăng khi thực hiện xuất hóa đơn đối với hàng hóa, dịch vụ được giảm thuế giá trị gia tăng quy định khoản 1 Điều này..
3. Trình tự, thủ tục thực hiện
a) Đối với cơ sở kinh doanh quy định tại điểm a khoản 2, khi lập hoá đơn giá trị gia tăng cung cấp hàng hóa, dịch vụ thuộc đối tượng giảm thuế giá trị gia tăng, tại dòng thuế suất thuế giá trị gia tăng ghi "8%"; tiền thuế giá trị gia tăng; tổng số tiền người mua phải thanh toán.
Căn cứ hóa đơn giá trị gia tăng, cơ sở kinh doanh bán hàng hóa, dịch vụ kê khai thuế giá trị gia tăng đầu ra, cơ sở kinh doanh mua hàng hóa, dịch vụ kê khai khấu trừ thuế giá trị gia tăng đầu vào theo số thuế đã giảm ghi trên hóa đơn giá trị gia tăng.
b) Đối với cơ sở kinh doanh quy định tại điểm b khoản 2, khi lập hoá đơn bán hàng cung cấp hàng hóa, dịch vụ thuộc đối tượng giảm thuế giá trị gia tăng, tại cột "Thành tiền" ghi đầy đủ tiền hàng hóa, dịch vụ trước khi giảm, tại dòng "Cộng tiền hàng hóa, dịch vụ" ghi theo số đã giảm 20% mức tỷ lệ % trên doanh thu, đồng thời ghi chú: "đã giảm… (số tiền) tương ứng 20% mức tỷ lệ % để tính thuế giá trị gia tăngtheo Nghị quyết số 101/2023/QH15".
4. Trường hợp cơ sở kinh doanh theo quy định tại điểm a khoản 2 khi bán hàng hóa, cung cấp dịch vụ áp dụng các mức thuế suất khác nhau thì trên hóa đơn giá trị gia tăng phải ghi rõ thuế suất của từng hàng hóa, dịch vụ theo quy định tại khoản 3.
Trường hợp cơ sở kinh doanh theo quy định tại điểm b khoản 2 khi bán hàng hóa, cung cấp dịch vụ thì trên hóa đơn bán hàng phải ghi rõ số tiền được giảm theo quy định tại khoản 3 Điều này.
5. Trường hợp cơ sở kinh doanh đã lập hóa đơn và đã kê khai theo mức thuế suất hoặc mức tỷ lệ % để tính thuế giá trị gia tăng chưa được giảm theo quy định tại Nghị định này thì người bán và người mua xử lý hóa đơn đã lập theo quy định pháp luật về hóa đơn, chứng từ. Căn cứ vào hóa đơn sau khi xử lý, người bán kê khai điều chỉnh thuế đầu ra, người mua kê khai điều chỉnh thuế đầu vào (nếu có).
|
Trước đó, tờ trình với việc giảm 2% thuế VAT, người dân là đối tượng sẽ được hưởng lợi trực tiếp của chính sách này. Bởi việc giảm thuế VAT với hàng hóa, dịch vụ chịu thuế suất thuế VAT 10% sẽ góp phần giảm giá bán, từ đó góp phần giảm chi phí của người dân trong việc tiêu dùng hàng hóa, dịch vụ phục vụ đời sống nhân dân. Đối với các doanh nghiệp sản xuất, kinh doanh hàng hóa, cung ứng dịch vụ chịu thuế VAT thuế suất 10% sẽ được hưởng lợi khi chính sách được ban hành. Việc giảm thuế VAT sẽ góp phần làm giảm chi phí sản xuất, hạ giá thành sản phẩm, từ đó giúp doanh nghiệp tăng khả năng phục hồi và mở rộng sản xuất kinh doanh. Về tác động của chính sách, theo tờ trình của Chính phủ, nếu áp dụng việc giảm 2% thuế VAT trong 6 tháng cuối năm, dự kiến số giảm thu ngân sách Nhà nước tương đương khoảng 24.000 tỉ đồng (đối với thu ngân sách nhà nước năm 2023 thì dự kiến giảm 20.000 tỉ đồng do số thu thuế VAT phải nộp của tháng 12-2023 nộp trong tháng 1-2024). |
Tin liên quan
Tin mới hơn

14 ngành nghề được thành phố Hải Phòng hỗ trợ kinh phí học tập
15:30 | 25/09/2026 Tin tức

Bảo hộ sở hữu trí tuệ: Nền tảng nâng tầm thương hiệu lụa Vạn Phúc
12:06 | 25/09/2026 Tin tức

Mỗi địa phương được đề cử tối đa 2 điểm đến du lịch nông thôn tiêu biểu
11:09 | 25/09/2026 Du lịch làng nghề

Nông thôn mới Hà Nội: Từ sức dân đến diện mạo mới ở từng thôn xóm
09:40 | 25/09/2026 Nông thôn mới
Bộ GDĐT: Đến ngày 24/9 đã đảm bảo cung ứng đủ sách giáo khoa
09:00 | 25/09/2026 Tin tức

Điện Biên: Xây dựng nông thôn mới: Bước vào giai đoạn phát triển mới
08:00 | 25/09/2026 Nông thôn mới
Tin khác

Cựu chiến binh làm giàu góp sức xây dựng quê hương
07:00 | 25/09/2026 Kinh tế

Phó Thủ tướng Thường trực Phạm Gia Túc thăm, tặng quà bệnh nhi dịp Tết Trung thu
23:11 | 24/09/2026 Tin tức

Hà Nội chấm thi sản phẩm làng nghề và tôn vinh nghệ nhân tiêu biểu năm 2026
07:00 | 24/09/2026 Tin tức

Người đưa sen Quan Âm nở mùa thu tại Hải Phòng
11:56 | 23/09/2026 Tin tức

Làng lụa Vạn Phúc phát huy di sản, mở hướng phát triển mới
07:53 | 23/09/2026 Làng nghề, nghệ nhân

Từ điểm nghẽn thực tiễn đến giải pháp công nghệ phù hợp
07:39 | 23/09/2026 Kinh tế

OCOP tiếp sức cho thương hiệu làng nghề, nâng vị thế hàng Việt
07:34 | 23/09/2026 Làng nghề, nghệ nhân

Khởi động Festival Bảo tồn và Phát triển làng nghề toàn cầu lần thứ nhất
07:08 | 23/09/2026 Tin tức
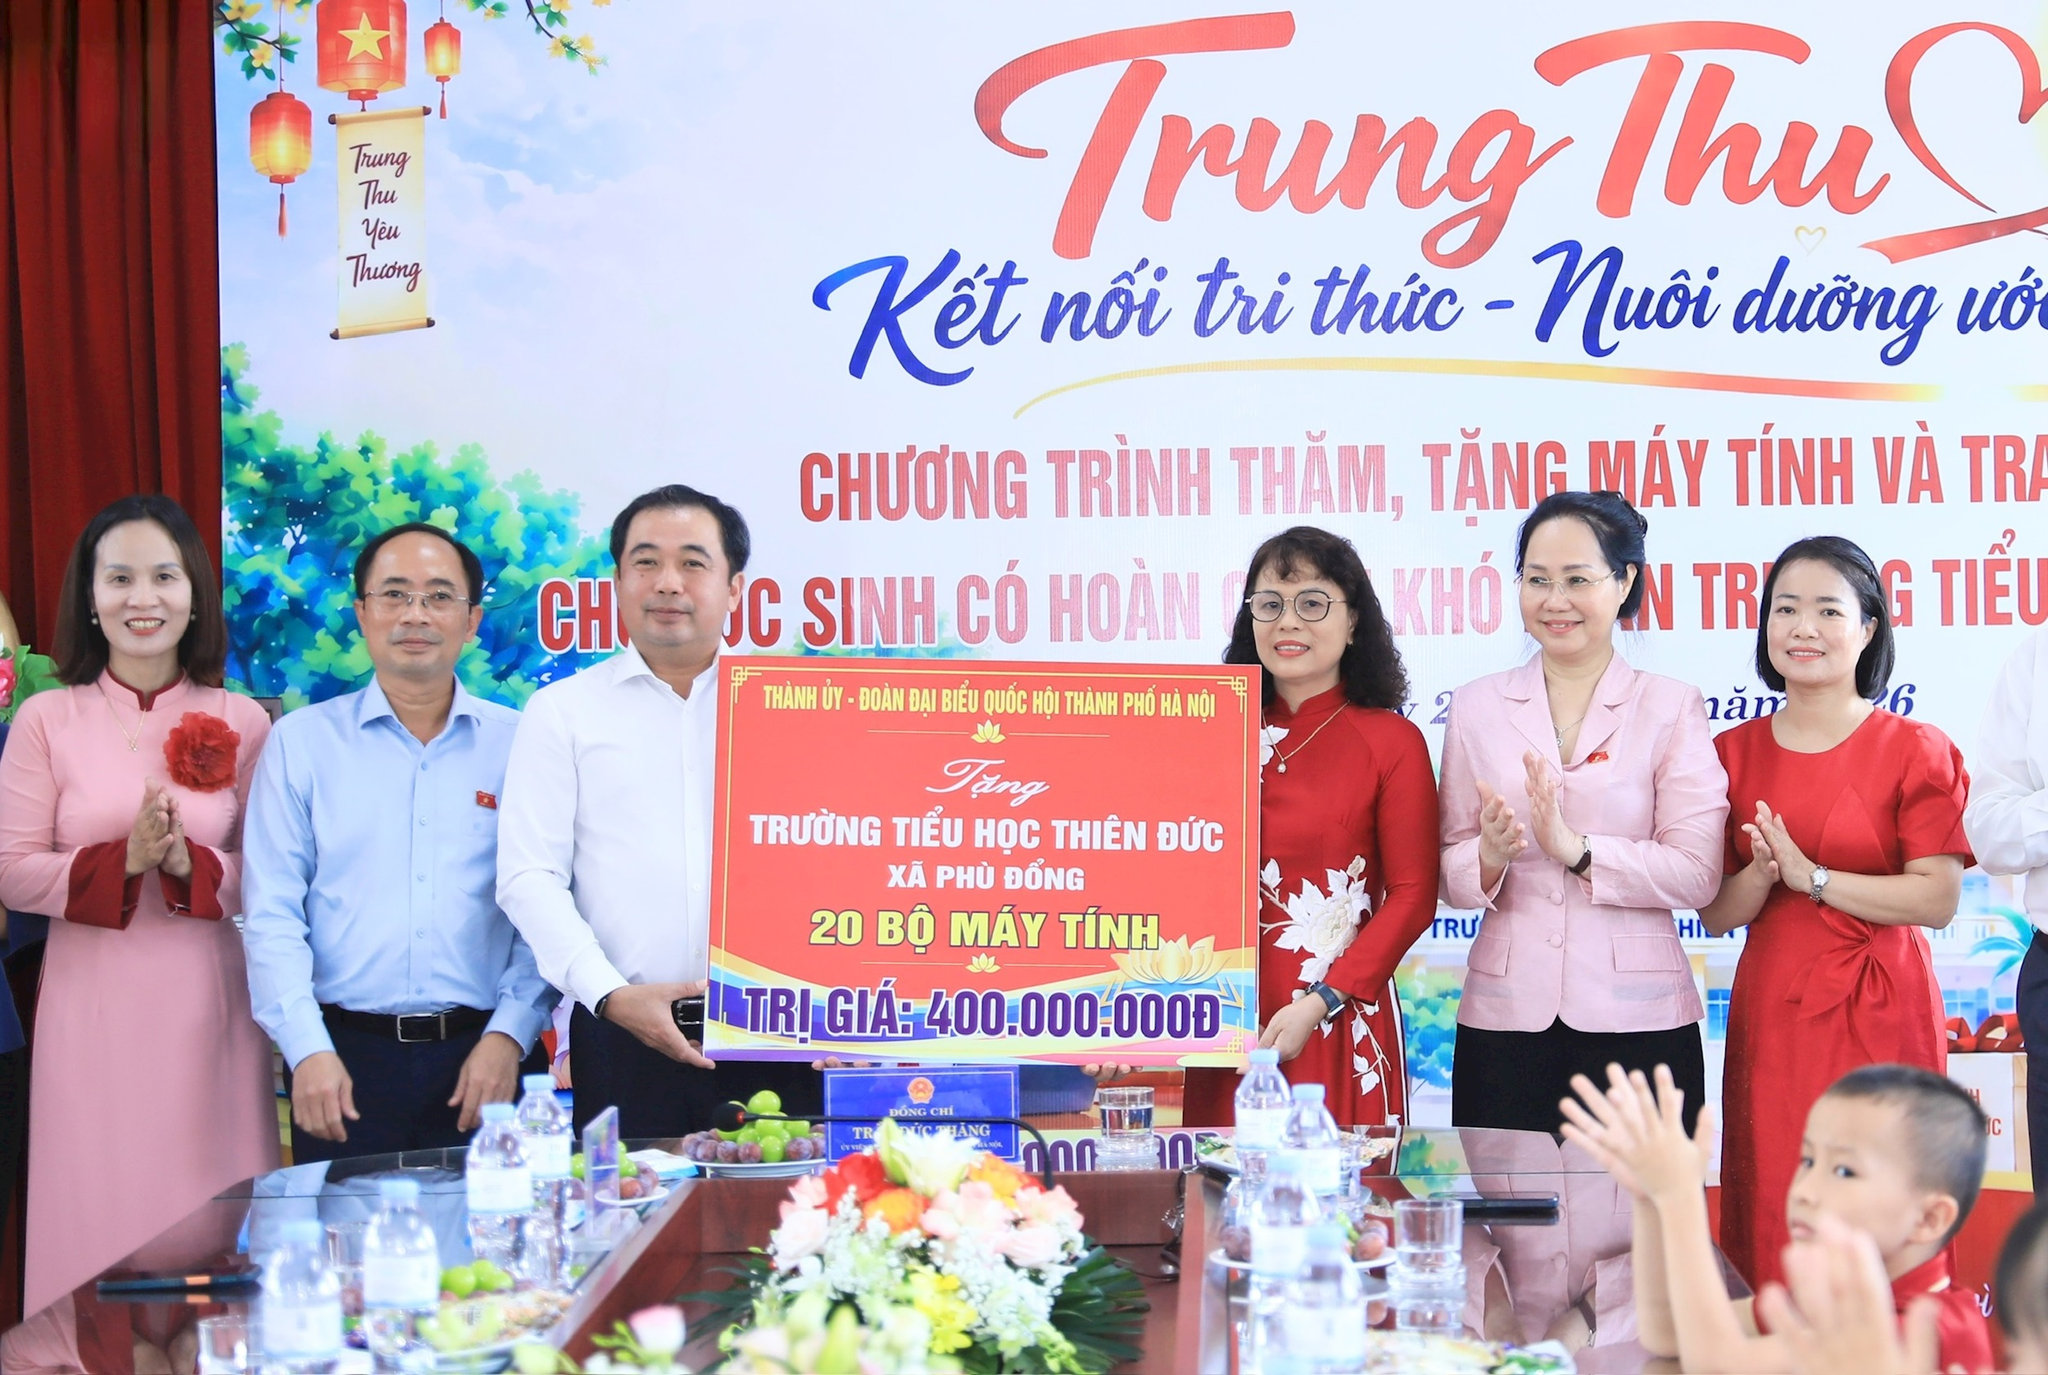
Bí thư Thành ủy Hà Nội Trần Đức Thắng tặng quà tại Trường Tiểu học Thiên Đức
07:03 | 23/09/2026 Tin tức

Định vị giá trị làng nghề trong công nghiệp văn hóa
07:00 | 23/09/2026 Nghiên cứu trao đổi

Thư của Tổng Bí thư, Chủ tịch nước Tô Lâm - Gửi các cháu thiếu niên, nhi đồng nhân dịp Tết Trung Thu năm 2026
07:00 | 23/09/2026 Tin tức
9 tháng đầu năm, An Giang đón gần 23,5 triệu lượt khách, thu gần 58.000 tỷ đồng từ du lịch
15:42 | 22/09/2026 Tin tức
Theo 'dấu chân' 100 năm cà phê Khe Sanh
15:40 | 22/09/2026 Tin tức
Lễ hội Văn hóa Thế giới tại Hà Nội lần thứ hai - 'Hội tụ di sản – Kiến tạo tương lai'
15:38 | 22/09/2026 Làng nghề, nghệ nhân

Tạo không gian phát triển mới cho các ngành kinh tế biển
15:36 | 22/09/2026 Tin tức

14 ngành nghề được thành phố Hải Phòng hỗ trợ kinh phí học tập
15:30 Tin tức

Bảo hộ sở hữu trí tuệ: Nền tảng nâng tầm thương hiệu lụa Vạn Phúc
12:06 Tin tức

Hơn 60 năm, ba thế hệ giữ lửa nghề bánh Trung thu ở Xuân Đỉnh
11:20 Làng nghề, nghệ nhân

Mỗi địa phương được đề cử tối đa 2 điểm đến du lịch nông thôn tiêu biểu
11:09 Du lịch làng nghề

Nông thôn mới Hà Nội: Từ sức dân đến diện mạo mới ở từng thôn xóm
09:40 Nông thôn mới